 ACCESO Y REGISTRO
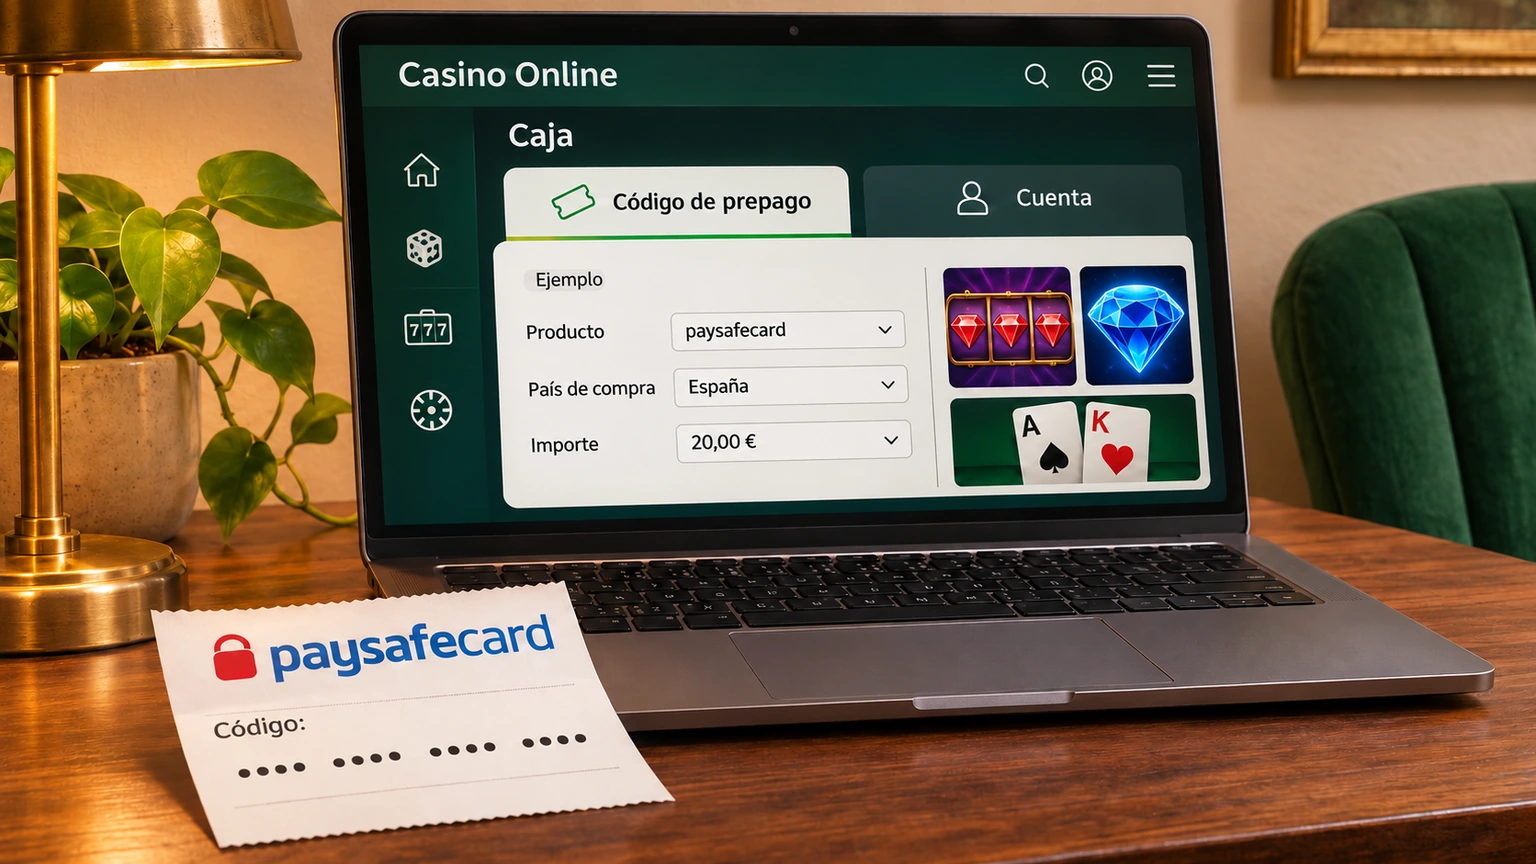
paysafecard permite entender el prepago a partir de una distinción básica: el código, una cuenta PaysafeCard y una tarjeta bancaria son productos diferentes. El vale contiene dieciséis dígitos y sirve para pagar donde la modalidad correspondiente esté admitida; algunas opciones regionales permiten usar una cuenta. Para revisar un movimiento hay que conocer el producto, su país y el resultado registrado, sin deducir del ingreso una ruta de retirada. Los ejemplos siguientes separan valor del vale, gasto y saldo interno de una cuenta.
Código de prepago, cuenta y tarjeta bancaria
Un código de prepago PaysafeCard contiene dieciséis dígitos y representa el producto utilizado para realizar un pago. No es un número de tarjeta bancaria ni una línea de crédito. Identificarlo correctamente evita buscar en él datos o posibilidades que pertenecen a otro instrumento.
La cuenta PaysafeCard es otra pieza. Donde el producto regional lo permita, los códigos pueden cargarse en esa cuenta y el pago puede hacerse con sus credenciales de acceso. Eso no convierte código y cuenta en sinónimos: una cosa es el vale y otra el registro mediante el que se gestiona una opción de pago.
Antes de interpretar una pantalla, determina qué te está describiendo: introducción de un código, uso de una cuenta o selección de otro medio. No deduzcas anonimato ni ausencia de registro a partir de la palabra prepago.
Caso diagnóstico inventado: una instrucción menciona acceso a una cuenta y el lector solo tiene un vale. La duda no se resuelve llamando «tarjeta» a ambos. Hace falta conocer qué modalidad corresponde al producto y región descritos antes de intentar usar un dato en un campo distinto.
País del código y condiciones del producto
Los códigos físicos y online son específicos del país de compra, y las opciones del producto y de cuenta dependen de la región. Esa relación obliga a revisar el contexto del vale, no solo su valor. Tener un código no demuestra por sí mismo que cualquier servicio, país u operación lo admita.
Separa estas preguntas al leer las condiciones:
- ¿Qué producto se está describiendo: vale o cuenta?
- ¿A qué país de compra corresponde el código?
- ¿Qué operación y modalidad de pago se presentan?
El orden evita una comparación incompleta entre dos códigos que muestran el mismo importe pero proceden de contextos diferentes. No permite concluir que uno sea utilizable donde se menciona el otro.
Como caso inventado, imagina dos vales de igual valor nominal, adquiridos en países distintos. La igualdad de valor no responde a la pregunta regional ni acredita aceptación en una cuenta concreta. La información pendiente es la compatibilidad del producto con el contexto descrito, no una supuesta diferencia de saldo. Tampoco una explicación general de PaysafeCard confirma la elegibilidad de una persona o una integración particular de pagos.
Leer el importe y el saldo sin confundirlos
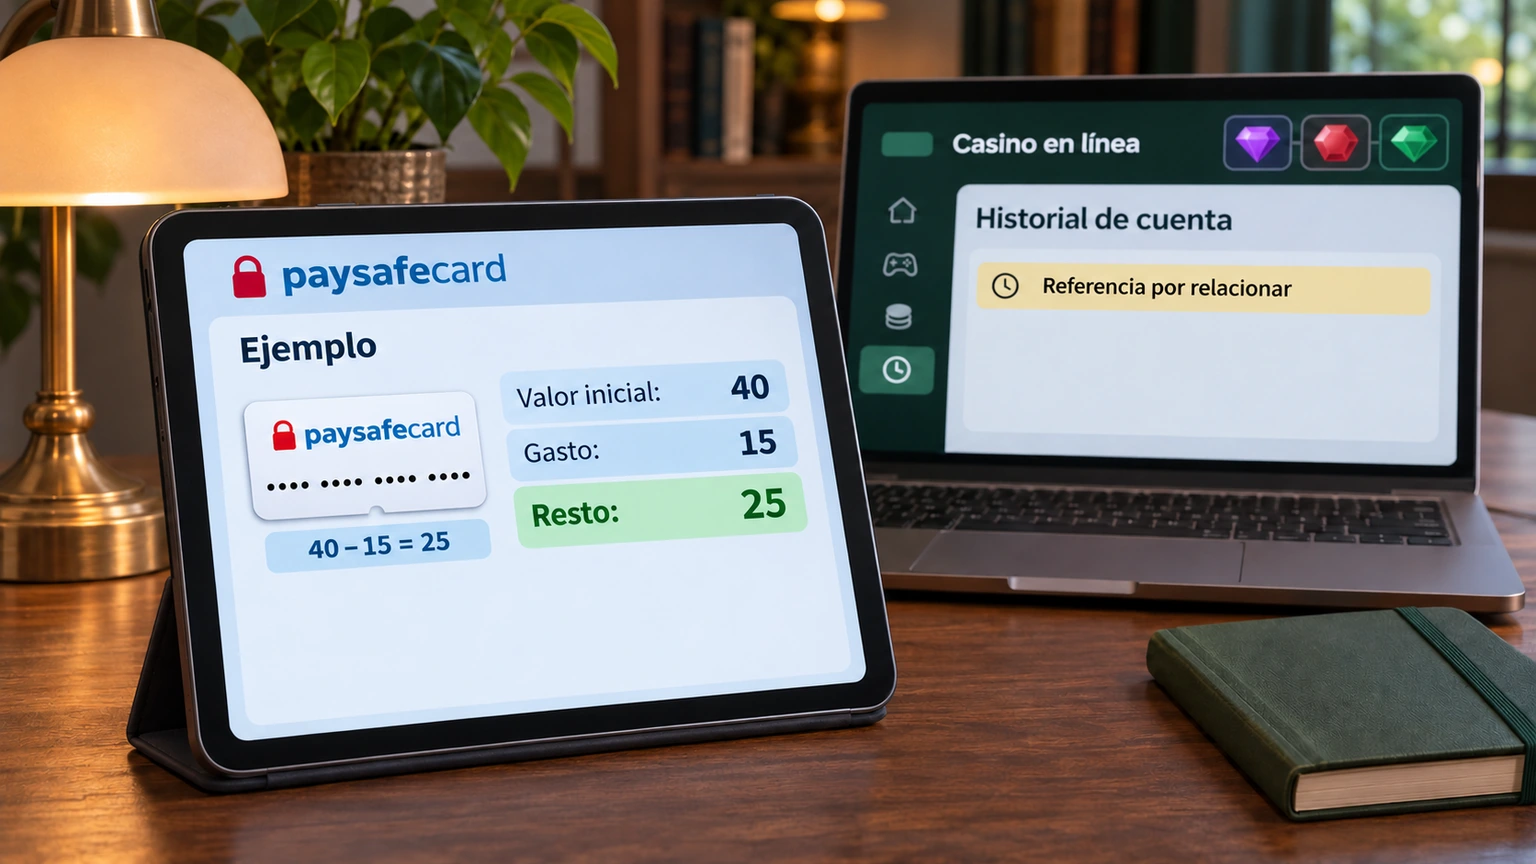
El valor inicial, el importe utilizado y el saldo restante son magnitudes distintas. Para leerlas, identifica a qué producto corresponde cada cifra y si se refiere a una operación concreta o a un saldo. El justificante del producto y el historial de una cuenta de casino tampoco son el mismo registro.
Ejemplo aritmético inventado, sin comisiones ni otros ajustes en el supuesto: un vale tiene 40 unidades de valor y se registra un gasto de 15. El saldo aritmético restante sería 40 − 15 = 25 unidades. Es una ilustración de cantidades, no una condición real del producto ni prueba de un abono en otro servicio.
| Cifra del ejemplo | Qué representa |
|---|---|
| 40 | Valor inicial del vale |
| 15 | Gasto considerado en el supuesto |
| 25 | Diferencia aritmética restante |
No sumes automáticamente esas 15 unidades al saldo interno que ves en otra cuenta. Para relacionarlas necesitas identificar el movimiento correspondiente y el resultado que consta allí. Una cifra coincidente puede ayudar a buscar, pero no sustituye a la referencia y al contexto de la operación.
Pagar con un código no define cómo retirar
Pagar con un código responde a cómo se financia un ingreso o una compra compatible. Retirar fondos plantea otra pregunta: qué operación de salida está disponible y bajo qué instrucciones. La primera respuesta no contiene necesariamente la segunda.
Conviene separar tres planos. El producto de prepago tiene su propio valor y gestión. El ingreso es un movimiento hacia una cuenta o servicio. La retirada es una solicitud de salida de fondos de esa cuenta. Confundirlos puede llevar a interpretar el saldo restante del código como dinero ya retirado del casino, o a esperar que una salida se haga introduciendo otro vale.
Caso inventado: un registro muestra un pago con prepago y, después, el lector quiere sacar fondos. El dato útil para la nueva revisión es la operación de retirada descrita en ese momento. El comprobante del pago anterior acredita su contexto, pero no define una ruta de cobro, una devolución ni sus condiciones.
Si no hay instrucciones claras para la operación buscada, deja esa pregunta abierta. No rellenes el vacío con reglas recordadas de tarjetas bancarias o carteras digitales: son instrumentos y registros diferentes.
Qué revisar ante un código rechazado o un resultado ambiguo
Ante un rechazo o un resultado ambiguo, lee primero el mensaje exacto y determina a qué intento pertenece. Un aviso de error no explica por sí solo si el problema es el dato introducido, la modalidad o el contexto regional. Repetir de inmediato puede añadir intentos sin aclarar el primero.
Comprueba lo que puedas identificar sin exponer el código completo: producto utilizado, operación prevista, importe, país del producto y referencia o texto visible del resultado. Conserva el comprobante pertinente de forma privada. No incluyas el código íntegro ni las credenciales en una nota de incidencia que vayas a compartir.
En un ejemplo inventado, el registro del prepago muestra un movimiento de 12 unidades, pero el lector no encuentra un registro relacionado en la otra cuenta. La conclusión todavía no es «hay que pagar otra vez». Primero hay que relacionar la referencia y el contexto de esos dos registros.
Otro caso muestra un rechazo antes de que el lector pueda identificar una operación. Aquí la tarea es interpretar ese mensaje, sin atribuirle un plazo, una comisión o un cambio de estado que no aparece explicado.
Volver a la cuenta y consultar el movimiento adecuado
En Lizaro iniciar sesión permite volver a tu cuenta existente para revisar el movimiento correspondiente. Mantén separados el acceso al casino y las credenciales de una eventual cuenta PaysafeCard: cada uno identifica un contexto diferente. No crees otra cuenta de casino para intentar resolver una duda sobre un pago anterior.
La revisión puede seguir una secuencia breve: identifica el producto de prepago; localiza el intento por su referencia y cantidad; compara el resultado del producto con el registro interno pertinente; formula la discrepancia que siga abierta. Si el proceso ofrece recuperación de acceso y la necesitas, utiliza el procedimiento de ese contexto sin compartir credenciales.
Un apunte útil describe «qué intenté, con qué modalidad y qué resultado puedo leer». Evita resumir toda la incidencia como «el saldo está mal», porque puede haber dos saldos distintos. También evita mezclar el valor no gastado del vale con una solicitud de salida de fondos.
Para revisar instrumentos diferentes, consulta Métodos de pago. Cuando el objetivo sea una salida de fondos, continúa en Cómo retirar dinero de un casino: un ingreso con prepago no determina por sí solo la forma de retirada.